中国培育钻石行业门户网站
钻石查询(老版入口)English

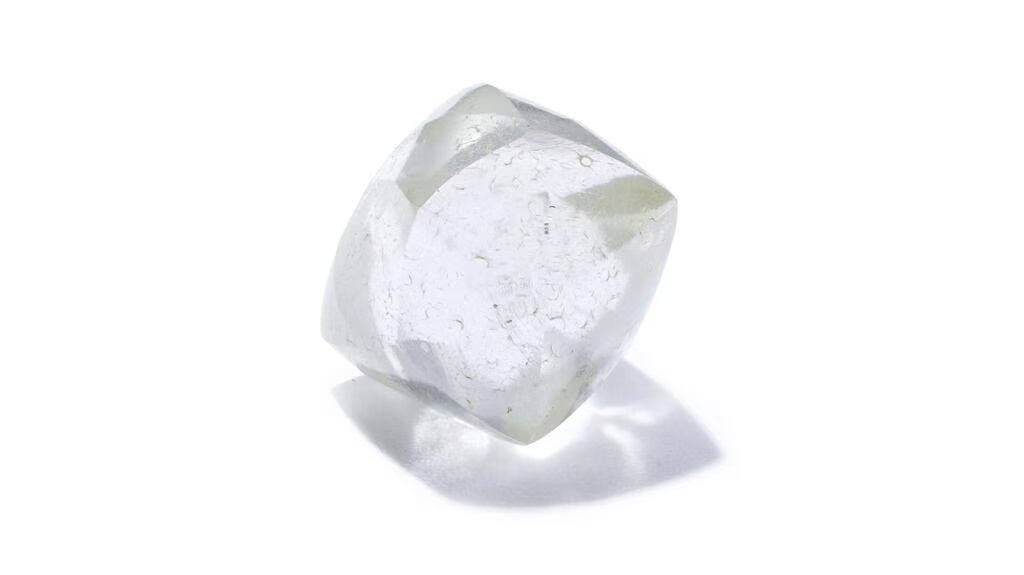
最新一轮价格修正正促使天然钻石市场加速细分。中低端及商业级钻石面临培育钻石的激烈竞争,而大克拉、高品质钻石则展现出较强的抗跌韧性。
|
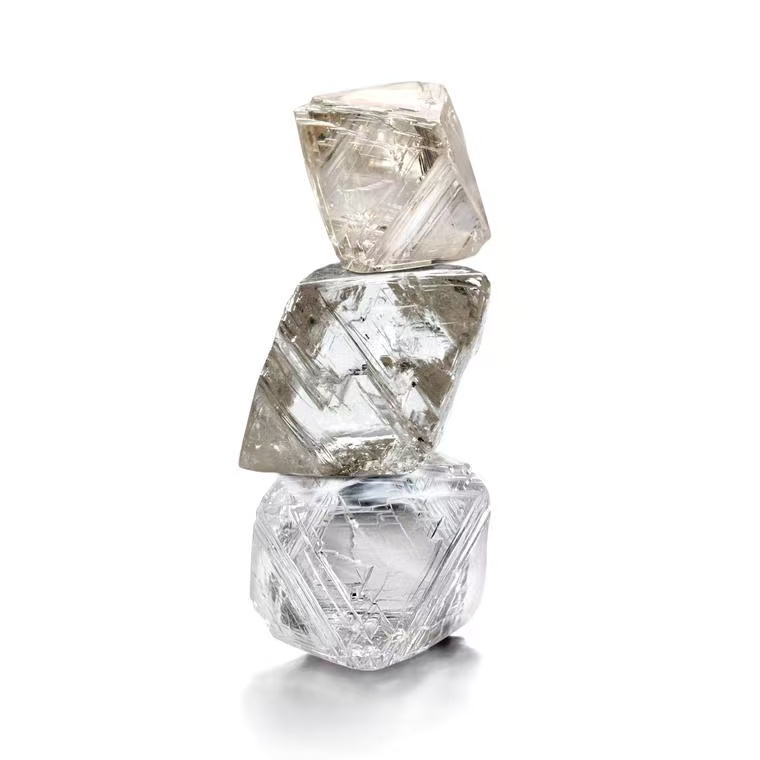
天然钻石价格已从疫情后的高点大幅回落,但最新的市场走势显示,情况远比全面下跌更为复杂。价格压力正日益集中于小克拉和中端天然钻石,而大克拉、高品质钻石则表现出较强的韧性。 根据近期市场报告,天然钻石批发价格估计较2021年峰值低30%至40%。然而,不同尺寸、品质和品类的价格表现正出现显著分化。 戴比尔斯(De Beers)报告称,2026年上半年,大克拉、高品质天然钻石的需求相对坚挺,而小克拉、低品质钻石则继续面临培育钻石的竞争压力。这一趋势表明,市场正日益分化为以价格竞争为主的钻石,以及凭借稀缺性和品质保值的高端钻石。 中端品类面临最激烈竞争 培育钻石供应量的不断增加,在天然钻石与合成钻石争夺同一批价格敏感消费者的领域,产生了最强烈的冲击。 培育钻石可实现规模化生产,随着产能扩张,其价格已大幅下降。目前中国占全球培育钻石产量的60%以上,2026年上半年,通过上海钻石交易所出口的培育钻石同比增长65.3%,达14.1亿元人民币。 对天然钻石行业而言,这在商业级尺寸和品质领域构成了尤为严峻的挑战。在这些领域,消费者很容易将天然钻石与价格低得多的培育钻石进行直接比价。 而在高端市场,情况则截然不同。大克拉、高品质天然钻石受这种竞争的直接冲击较小,因为其价值逻辑更紧密地与稀缺性和珍稀性挂钩。戴比尔斯也指出,在整体价格修正后,2克拉以上的钻石已开始出现价格上涨。 印度面临品类层面的重塑 这一转变对印度具有特殊影响。印度仍是全球天然钻石切磨和抛光的主导中心。GJEPC数据显示,印度2026财年(FY26)成品钻出口额下降8.52%至121.6亿美元,而2025财年(FY25)已下降16.8%。 对印度制造商而言,价格结构的改变意味着库存管理变得愈发重要。在下跌的市场中持有商业级钻石,可能使制造商和贸易商面临进一步的价格侵蚀风险;而对大克拉或稀有钻石的需求,则可能带来不同的价格动态。 市场已在部分品类中显现出企稳迹象。雷朋博(Rapaport)报告称,其1克拉指数在连续13个月下跌后,于8月持平;同期,0.30克拉和0.50克拉指数则录得上涨。 这表明,下一阶段的修正可能并非天然钻石的全面下跌,而是品类间的进一步分化。 从单一市场走向多元市场 这种新兴的市场结构正迫使行业跳出单一的天然钻石价格周期来审视问题。商业级天然钻石正越来越多地在可负担性上与培育钻石竞争,而大克拉、高品质天然钻石则身处一个稀缺性仍是更强差异化因素的细分市场。 对制造商、批发商和零售商而言,这意味着需要按尺寸、品质和消费者定位来细分库存,而不是将天然钻石视为一个单一的价格区间。 因此,关键转变不仅仅是钻石变得更便宜了,而是市场正日益对不同类型钻石赋予不同的价值。 以上内容请谨慎参考 本文图均源自网络,无任何商业用途 培育钻石网:www.lgdiamond.cn |
 |
2025-12-11
2025-12-06
2025-11-20
2025-10-22
2025-10-20






 粤公网安备44030002002490号
请发表评论